Domain textilprüfung.de kaufen?
Wir ziehen mit dem Projekt
textilprüfung.de um.
Sind Sie am Kauf der Domain
textilprüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain textilprüfung.de kaufen?
Welche Methoden werden in der Textilprüfung zur Bewertung von Festigkeit und Farbechtheit verwendet? Welche Standards und Normen gelten in der Textilprüfung für die Bewertung von Qualität und Sicherheit?
In der Textilprüfung werden Zug- und Reißtests zur Bewertung der Festigkeit sowie Farbechtheitstests wie z.B. den Schweiß-, Licht- und Waschtest verwendet. Standards wie ISO 105 für Farbechtheit und ISO 139 für Festigkeit gelten in der Textilprüfung zur Bewertung von Qualität und Sicherheit. Die Einhaltung dieser Normen gewährleistet eine hohe Produktqualität und Sicherheit für den Verbraucher. **
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Jamey Aebersold Favorite StandardsJamey Aebersold Favorite Standards: 13 Jazz-Standards arrangiert als Leadsheets für C-, Bb-, Eb- und Bassschlüssel-Instrumente, Jamey Aebersold Volume 22, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9781562241780, AEB 140222, 20,8 x 27,4 cm, 54 Seiten, inkl. Online-Audio-Material mit Demo- und Play-Along-Versionen19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Jamey Aebersold Unforgettable StandardsJamey Aebersold Unforgettable Standards: 13 Jazz-Standards arrangiert als Leadsheets für C-, Bb-, Eb- und Bassschlüssel-Instrumente, Jamey Aebersold 58, mit Melodielinie und Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9781562242169, 20,8 x 27,4 cm, 68 Seiten, inkl. CD mit Demo- und Play-Along-Aufnahmen18,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
ABB IT8-FIPS Konformität, FIPS 140-2 Level 12CQG150315S4061 IT8-FIPS Das Modul IT8-FIPS ermöglicht dem Jace IT-8000 Controller FIPS140-2 Level 1 Konformität. Benötigt das zertifizierte Bouncy Castle Modul, welches ab einer Version 4.6 oder später integriert ist.821,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
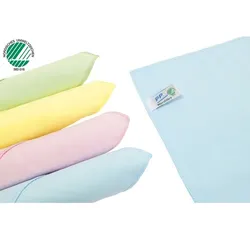
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **


Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Jamey Aebersold Favorite StandardsJamey Aebersold Favorite Standards: 13 Jazz-Standards arrangiert als Leadsheets für C-, Bb-, Eb- und Bassschlüssel-Instrumente, Jamey Aebersold Volume 22, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9781562241780, AEB 140222, 20,8 x 27,4 cm, 54 Seiten, inkl. Online-Audio-Material mit Demo- und Play-Along-Versionen19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Jamey Aebersold Unforgettable StandardsJamey Aebersold Unforgettable Standards: 13 Jazz-Standards arrangiert als Leadsheets für C-, Bb-, Eb- und Bassschlüssel-Instrumente, Jamey Aebersold 58, mit Melodielinie und Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9781562242169, 20,8 x 27,4 cm, 68 Seiten, inkl. CD mit Demo- und Play-Along-Aufnahmen18,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welche Methoden werden in der Textilprüfung zur Bewertung von Festigkeit und Farbechtheit verwendet? Welche Standards und Normen gelten in der Textilprüfung für die Bewertung von Qualität und Sicherheit?
In der Textilprüfung werden Zug- und Reißtests zur Bewertung der Festigkeit sowie Farbechtheitstests wie z.B. den Schweiß-, Licht- und Waschtest verwendet. Standards wie ISO 105 für Farbechtheit und ISO 139 für Festigkeit gelten in der Textilprüfung zur Bewertung von Qualität und Sicherheit. Die Einhaltung dieser Normen gewährleistet eine hohe Produktqualität und Sicherheit für den Verbraucher. **
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Kreditgeber
-
ABB IT8-FIPS Konformität, FIPS 140-2 Level 12CQG150315S4061 IT8-FIPS Das Modul IT8-FIPS ermöglicht dem Jace IT-8000 Controller FIPS140-2 Level 1 Konformität. Benötigt das zertifizierte Bouncy Castle Modul, welches ab einer Version 4.6 oder später integriert ist.821,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ulbrich, Normen: LeitbildintegrationLeitbildintegration , Ein gelebtes Leitbild ist weit mehr als ein Slogan an der Wand - es ist ein strategisches Instrument, das Orientierung bietet und das Verhalten auf allen Ebenen einer Organisation steuert. Normen Ulbrich und Frank Leuz zeigen, wie aus einem Leitbild ein echtes Führungsinstrument wird. Ihr Buch bietet praktische Werkzeuge, um es in Kultur, Prozessen und Kommunikation zu verankern. Anhand von Methoden, Best Practices und Strategien führt es von der ersten Idee bis zur langfristigen Umsetzung, um das Leitbild im Unternehmensalltag lebendig werden zu lassen. Ein unverzichtbarer Leitfaden für Entscheidungsträger:innen, die das Leitbild fest im Alltag und für den Erfolg des Unternehmens verankern möchten. Inhalte: Messbare Veränderungen durch eine gelebte Unternehmenskultur Verstehen, wie Veränderung und Lernen funktionieren Klarheit für die Zusammenarbeit schaffen Individualität integrieren Ausgeglichene Zeitbalance Integration des Leitbildes in den Arbeitsalltag & Kommunikationsstrategie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Ulbrich, Normen~Leuz, Frank, Seitenzahl/Blattzahl: 200, Keyword: Change; Entwicklung; Frank Leuz Buch; Intergration; Kultur; Landkarte; Leitbild; Mitarbeiter; Motivation; New Work; Normen Ulbrich Buch; Unternehmen; Vision; Wert; lebendig, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Strategisches Management, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 386, Produktform: Kartoniert,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ulbrich, Normen: Leadership-PlaybookLeadership-Playbook , Das Journal für den Start in die Führungsrolle , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Autoren: Ulbrich, Normen, Seitenzahl/Blattzahl: 220, Keyword: Anspruch; Einschätzung; Emotion; Führungskraft; Führungsrolle; Kommunikation; Kompetenz; Leadership; Next Level; Normen Ulbrich; Playbook; Position; Reflexion; Start; Tagebuch; Weiterentiwcklung; Woche; ganzheitlich, Fachschema: Business / Management~Management, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 11, Gewicht: 360, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.